Notícia publicada originalmente em Liras da Liberdade· Redação
O texto abaixo foi reproduzido do site de origem. Os direitos são do veículo, e o endereço original está no botão.
Ler no site original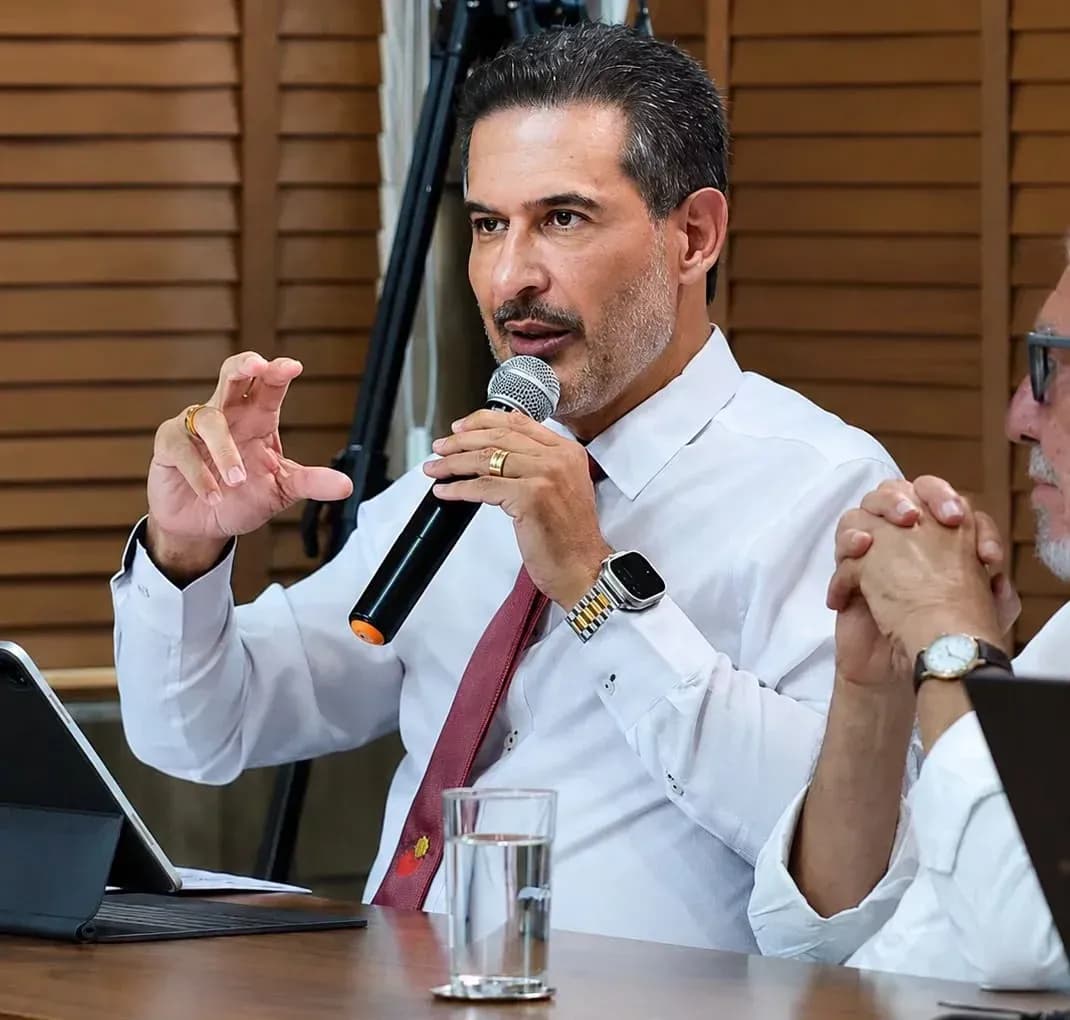
O Pix não pode ser encerrado por uma decisão unilateral do governo federal, segundo avaliação do professor e economista Einstein Paniago. Criado em 2020 e regulado pelo Banco Central, o sistema integra o Sistema Financeiro Nacional e não está vinculado a uma gestão específica.
“O Pix não é um programa de governo”, afirmou Paniago. De acordo com o economista, a ferramenta foi instituída pelo Banco Central com base na Lei nº 12.865/2013, que disciplina os arranjos de pagamento no país.
Por esse motivo, eventuais mudanças relevantes nas regras do Pix dependem de decisões da autoridade monetária e, conforme o caso, de alterações na legislação. A autonomia do Banco Central também limita a possibilidade de mudanças abruptas, já que a instituição possui diretoria colegiada e dirigentes com mandatos fixos.
“As decisões não são do Planalto, mas da diretoria do Banco Central”, disse Paniago. A afirmação distingue decisões de governo de medidas regulatórias próprias da autoridade responsável pelo funcionamento do sistema de pagamentos.
A escala alcançada pelo Pix é outro fator que dificulta uma eventual interrupção simples da ferramenta. Segundo dados apresentados pelo economista, o sistema movimentou cerca de R$ 16 trilhões entre janeiro e maio de 2026, em 36,3 bilhões de operações.
O meio de pagamento passou a ser usado por consumidores, empresas e pequenos negócios em operações como transferências, pagamentos e recebimentos. Uma interrupção teria impacto sobre diferentes segmentos da economia, dada a presença do Pix na rotina financeira do país.
A tendência apontada por Paniago é de continuidade da modernização, e não de descontinuidade. Desde o lançamento, o sistema incorporou recursos como Pix Saque, Pix Automático, pagamentos por aproximação e aperfeiçoamentos no Mecanismo Especial de Devolução (MED).
O economista também diferencia o Pix do Drex, projeto de moeda digital desenvolvido pelo Banco Central. As duas tecnologias têm funções distintas e podem operar de forma complementar, com possibilidade de ampliação das funcionalidades do Pix e de integração com outras plataformas de pagamentos instantâneos.
A circulação de informações falsas sobre o sistema, porém, cria riscos adicionais para os usuários. Mensagens sobre suposto fim do Pix, cobrança de taxas, bloqueio de chaves ou necessidade de atualização cadastral podem ser usadas por criminosos para obter dados bancários.
Os golpes podem ocorrer por aplicativos de mensagem, SMS e redes sociais. Também há abordagens em que criminosos se apresentam como funcionários de bancos ou do Banco Central e solicitam senhas, códigos de autenticação ou transferências.
A orientação é verificar informações diretamente nos canais oficiais das instituições financeiras e não compartilhar senhas ou códigos de autenticação. “O Banco Central não envia mensagens pedindo atualização de dados nem cobra qualquer taxa para uso do Pix”, afirmou Paniago.
Nesse cenário, o debate sobre o futuro do sistema está mais relacionado à evolução da infraestrutura de pagamentos do que à possibilidade de extinção por decisão de um governo. Qualquer mudança estrutural relevante dependeria das instituições responsáveis pela regulação e, quando necessário, do processo legislativo.
Leia a notícia completa em Liras da Liberdade· Redação
Ler no site original